重磅!英伟达之后,中国厂商打响液冷升级战
人工智能产业正在进入一个新的阶段,过去几年,全球科技竞争的核心更多集中在AI芯片、算力平台和算法模型上,但随着大模型训练规模不断扩大,一个隐藏在服务器机房里的关键环节正在走到台前,那就是散热。
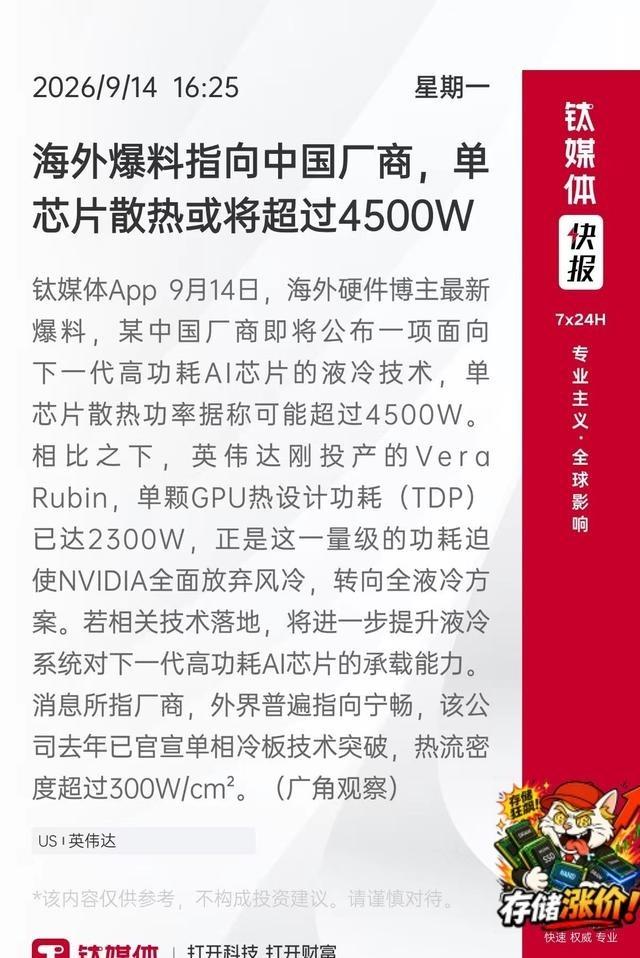
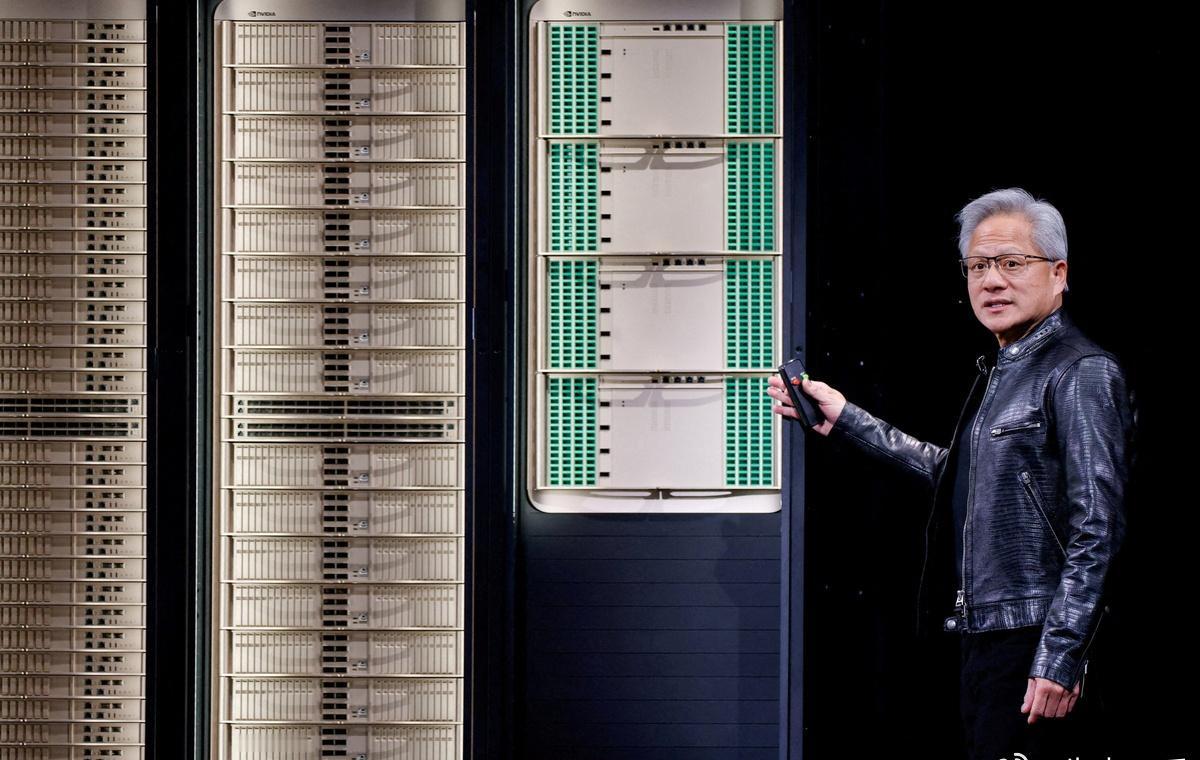
英伟达推出的新一代AI计算平台,对数据中心的能源和散热能力提出了更高要求。单个高性能AI服务器的功耗不断提升,传统风冷方式已经越来越难满足需求,液冷技术开始从“可选方案”变成“重要基础设施”。在这一轮产业变化中,中国企业也正在加速布局,从服务器散热设备到冷板、冷却液、CDU(冷量分配单元)等环节展开竞争。
过去提到AI产业链,很多人的关注点集中在GPU、服务器和模型,但实际上,一台大型AI服务器想要稳定运行,需要完整的基础设施支撑。芯片负责计算,电力负责供能,而散热系统负责保证这些高价值设备不会因为温度过高而降低性能甚至停止运行。
随着英伟达H100、H200以及Blackwell系列平台被广泛应用,AI数据中心的功率密度明显提高。特别是面向大模型训练的集群,数千甚至数万颗高性能GPU同时工作,会产生巨大的热量。如果仍然依靠传统空气循环散热,不仅设备空间利用率受到限制,能源消耗也会持续增加。
液冷技术的价值,就是直接改变了过去的数据中心散热方式。简单来说,液体相比空气具有更高的导热能力,可以更加快速地带走芯片运行产生的热量。目前行业内常见路线包括冷板式液冷、浸没式液冷等,其中冷板液冷由于改造难度相对较低,正在成为大型AI服务器的重要方案。
过去,数据中心散热市场更多由海外企业占据优势,但AI时代带来的巨大需求,让中国企业开始进入全球供应链。
其中,深圳英维克等企业正在积极推进液冷相关产品研发和市场拓展。液冷系统并不是简单制造一个水冷设备,而是一整套工程体系,包括服务器内部冷板设计、管路管理、温控系统、液体循环设备以及数据中心整体架构匹配。
根据市场机构预测,AI服务器液冷需求正在快速增长,未来几年液冷市场规模有望持续扩大。全球云计算企业正在增加AI基础设施投资,这也推动了液冷供应链竞争加速。
中国厂商进入这一领域,并不是突然出现,而是长期制造能力积累后的结果。过去几十年,中国在电子制造、通信设备、服务器生产、精密加工等领域形成了完整产业链,这些经验为液冷设备研发提供了基础。
除了英维克之外,服务器厂商也在加强液冷布局。随着国产服务器产业发展,越来越多企业开始探索适配AI计算需求的散热方案。从整机设计到机柜系统,液冷已经不再只是一个单独零部件,而成为服务器整体竞争力的一部分。
过去几年,全球AI产业链竞争主要围绕芯片展开。英伟达凭借GPU生态占据重要位置,但随着AI基础设施规模扩大,产业竞争正在向更广泛领域延伸。
原因很简单,AI时代拼的不只是计算能力,还包括能不能让计算设备长期稳定运行。
一座大型AI数据中心,需要考虑电力供应、网络连接、服务器部署、散热管理等多个环节。其中散热正在成为限制算力发展的关键因素之一。如果没有高效率散热方案,即使拥有先进芯片,也难以发挥全部性能。
一些研究显示,采用液冷方式的数据中心,在高负载运行环境下可以降低GPU温度波动,并提高系统稳定性。
这意味着,液冷产业的重要性正在提升。未来的数据中心,很可能不会只是简单堆叠服务器,而会变成高度集成的智能基础设施。
中国企业在这一轮竞争中的优势,主要来自几个方面。
第一,是制造规模优势。液冷系统涉及大量零部件,包括泵、换热器、管路、控制模块等,需要稳定供应链支持。
第二,是应用场景优势。中国拥有庞大的数字经济规模,云计算、人工智能、大模型训练等需求持续增长,为本土企业提供了丰富应用环境。
第三,是产业协同能力。从服务器制造到数据中心建设,中国相关产业链较为完整,这有利于企业快速进行产品迭代。
当然,液冷行业竞争也正在加剧。海外企业同样在加大投入,全球数据中心市场正在形成新的技术竞争格局。未来企业之间的比拼,不只是产品价格,更重要的是可靠性、能效水平以及大规模部署能力。
对于中国厂商来说,进入液冷市场并不意味着简单替代传统供应商,而是在AI基础设施升级过程中寻找新的产业位置。
过去,很多人认为AI竞争主要看芯片性能,但随着技术发展,越来越多关键环节正在被重新定义。从电源管理到散热系统,从服务器结构到数据中心设计,每一个细节都会影响AI产业的发展速度。
液冷技术的快速发展,就是这一趋势的缩影。
英伟达推动了全球AI算力需求增长,而中国企业正在围绕算力基础设施展开新的竞争。未来几年,随着人工智能应用不断扩大,液冷可能成为数据中心不可缺少的一部分,中国厂商也将在这场产业升级中争取更大的市场空间。
AI时代的竞争,已经从单一芯片竞争走向完整生态竞争。谁能够解决算力运行中的关键问题,谁就有机会在下一轮产业发展中占据更重要的位置。