强美元,强石油,弱日元:当下全球宏观的闭环主线在中东地缘持续发酵、原油供给
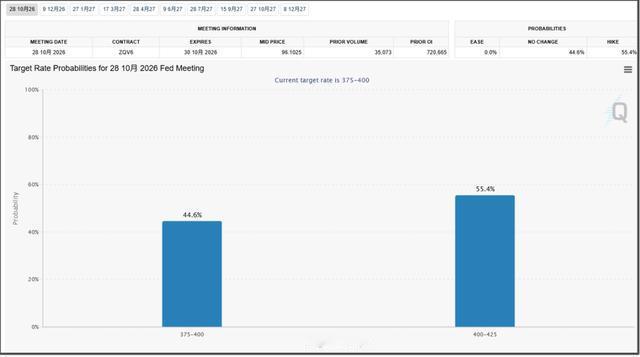
强美元,强石油,弱日元:当下全球宏观的闭环主线在中东地缘持续发酵、原油供给风险不断放大的2026年全球市场,一条清晰的宏观主线正在反复得到行情验证:要强美元,就必须强石油;强石油的结果,最终指向弱日元。三者不是孤立随机波动,而是一套互相强化、环环相扣的因果链条,中东冲突是引爆这套循环的现实导火索。一、强石油,是强美元的底层支撑原油以美元完成全球结算,这是石油美元体系的根基。而本轮行情和过去周期最大不同:美国已经完成能源角色转换,从原油净进口国转变为油气净出口大国,高油价对美国的伤害远小于欧日等资源匮乏经济体,反而成为美元走强的助推器。中东冲突持续半年有余,霍尔木兹海峡航运扰动、沙特东西输油管道遇袭,海湾地区原油外运风险持续抬升,布伦特原油多次站上100美元关口。油价走高带来两层直接效果支撑美元走强。第一,高油价重新点燃全球通胀隐忧,直接改写美联储货币政策预期。冲突爆发前,市场普遍交易美联储降息预期;能源价格持续上行之后,输入型通胀卷土重来,市场不断推迟降息时点,甚至重新定价加息可能性。利率预期抬升,直接推高美元资产吸引力,美元指数获得坚实基本面支撑。第二,地缘危机下的避险资金天然流向美元。当原油供给危机出现,全球资本寻求安全资产,美元作为全球第一储备货币,承接大量避险买盘。与此同时,石油出口国卖出原油获得大量美元,石油美元回流进一步巩固美元的流动性优势。简言之,石油价格走强,反过来为美元的强势提供现实土壤;想要维持美元的强势地位,客观环境就会推高石油价格。但这套逻辑对不同国家,结局天差地别。美国享受高油价带来的贸易条件改善与利率抬升红利;高度依赖海外能源进口的日本,则要承受双重冲击,这就导出链条的下一环:强石油必然导向弱日元。二、强石油之下,日元的天然脆弱性日本是典型资源匮乏型岛国,超过九成原油依赖海外进口,绝大多数原油需要经过中东航运通道。油价上涨,对日本不是简单消费品涨价,而是贸易收支层面的硬伤害。原油全部使用美元采购,油价越高,日本企业就需要抛出更多日元,换取美元去进口石油。每一轮原油价格冲高,都会直接扩大日本贸易逆差,形成持续的日元抛售压力。油价上涨本身就构成日元贬值的直接推力。雪上加霜的是美日利差。美联储因为油价带来的通胀风险,维持高利率甚至重启紧缩;反观日本,国内财政压力巨大,政府债务占GDP比例突破260%,财政扩张约束下,央行加息空间十分有限,美日之间的利差持续维持高位。利差催生庞大的套息交易:市场借入低息日元,兑换成美元去购买美债、美元风险资产,源源不断卖出日元。高油价放大贸易逆差,利差驱动资本持续外流,两股力量叠加,日元承压被成倍放大。即便日本央行偶尔入市外汇干预,只能短暂缓冲汇率,很难逆转这套基本面驱动的贬值趋势。行情已经给出印证,伴随油价震荡走高,美元兑日元反复冲击160附近关键位置,多次刷新数十年低位。可以看到,只要石油维持强势,日元就很难走出真正反转行情,强石油,几乎注定导出弱日元的现实结果。三、完整闭环:强美元→强石油→弱日元,互相自我强化把三者串联,就得到完整的现实传导链条:中东地缘扰动→原油供给风险上升,石油走强;强石油推升全球通胀,美联储维持偏紧货币政策,叠加避险资金涌入,美元走强;强美元进一步抬升以美元计价的原油现货价格,石油进一步强化强势;高油价逼迫日本大量购汇,叠加美日巨大利差,资本持续流出,日元走弱;日元贬值之后,又进一步抬高日本进口原油的本币成本,加剧国内输入通胀,反过来进一步拉大美日政策差距,再次巩固美元强势。这是一套可以自我循环加强的宏观闭环。不是简单的简单同涨同跌,而是因果驱动。四、现实启示:风险向外转移的全球格局这套“强美元‑强石油‑弱日元”的格局,本质是一次风险再分配。能源危机的成本,被更多转移给资源进口经济体。美国依靠能源出口国身份、美元霸权,把地缘冲突带来的压力向外输出;日本作为全球最大能源进口国之一,汇率成为承受冲击的第一道缓冲。放眼后市,后续观察这一套主线是否延续,有三个关键跟踪信号:第一,中东原油设施、海峡航运的地缘事态;第二,美国通胀数据以及美联储的利率表态;第三,日本贸易收支数据与日本央行干预、货币政策动作。只要三大条件没有发生根本性逆转,这套宏观主线,就会持续主导外汇与大宗商品市场。